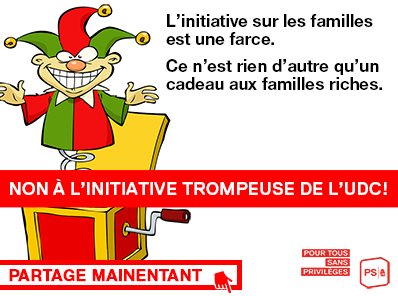
 L’initiative de l’UDC dite «pour les familles» devrait plutôt s’intituler «vider les caisses de l’Etat au profit des familles aisées». En effet, elle propose que la minorité de familles dont un seul parent travaille et qui n’ont aucun frais de garde d’enfants bénéficient tout de même d’une déduction fiscale. Or, qui dit «déduction» dit: avantage pour une minorité de contribuables aisés. En effet, environ 30% des familles ne paient pas d’impôt fédéral direct et environ 40% ne paient pas d’impôt cantonal ou communal. Ces familles ne verraient donc pas la couleur de cette déduction. En revanche, les contribuables très aisés en bénéficieraient largement. Pour les familles de la classe moyenne concernées par l’initiative, la facture fiscale ne baisserait que de quelques dizaines de francs par an. Quant aux familles monoparentales, une réalité que l’UDC semble ignorer, l’initiative les exclut purement et simplement de son champ d’application, indépendamment de leur revenu. Ce n’est certainement pas ainsi que l’on soutient efficacement les familles.
Cette déduction n’est pas seulement injuste, elle est aussi absurde, car une déduction doit avoir pour objectif de compenser une dépense. Or, la proposition de l’UDC veut que l’on puisse déduire… des frais inexistants. C’est un peu comme si on permettait à celui qui travaille à côté de chez lui de déduire des frais de transport fictifs. C’est absurde et injuste par rapport à celui qui doit réellement assumer de tels frais!
Mais surtout, l’initiative de l’UDC sera fort coûteuse. Selon la Conférence des directeurs cantonaux des finances, elle provoquerait une perte cumulée d’au moins 1,4 milliard de francs par an pour la Confédération, les cantons et les communes. Pour le canton de Vaud et les communes vaudoises, la facture se montera à 80 millions de francs. Il n’y a que deux options pour compenser cette perte colossale: 1. réduire les prestations destinées à la population, y compris aux familles, ou 2. augmenter les impôts ou la dette publique. Or, la situation financière inquiétante des pays voisins devrait plutôt nous inciter à la prudence. Le bon sens recommande donc de dire NON à une initiative aussi coûteuse qu’injuste.
* * *
Il est intéressant de constater qu’une bonne partie des adversaires de «1 à 12» ne pipent mot des pertes fiscales qu’engendrerait l’initiative dite «pour les familles» et ne semblent pas s’en inquiéter (quand ils ne soutiennent pas cette initiative), alors que ces prévisions de pertes fiscales reposent sur des prévisions beaucoup plus fiables que celles sur lesquelles reposent les scénarios-catastrophes qu’on nous promet en cas de «oui» à la justice salariale. Ces prévisions de pertes fiscales sont en outre admises par les partisans de l’initiative de l’UDC. Par exemple, toute à ses pamphlets contre «1 à 12», l’USAM reste coite sur une initiative dont on sait pourtant avec précision qu’elles coûtera très cher aux collectivités publiques. C’est bien la preuve que ces soudaines vocations de défenseurs des recettes fiscales ne sont ni crédibles, ni durables.